
Was ist eine Ausgleichszahlung bei einer Scheidung?
Mit einer Ausgleichszahlung nach Scheidungsrecht erfüllt ein Ehepartner einen finanziellen Anspruch des anderen oder gleicht dessen Verzicht auf bestimmte Ansprüche finanziell aus. So können die Ehepartner beispielsweise vermeiden, bestimmte Vermögenswerte oder Versorgungsanrechte untereinander aufzuteilen.
Welche Ausgleichszahlungen können bei einer Scheidung eine Rolle spielen?
Der Begriff Ausgleichszahlung fasst verschiedene Geldleistungen zwischen Ehepartnern zusammen. Dazu gehören Ausgleichszahlungen aufgrund einer Scheidungs- bzw. Vermögensvereinbarung, der Zugewinnausgleich und der Versorgungsausgleich.
Ausgleichszahlung aufgrund einer Scheidungs- bzw. Vermögensvereinbarung
1408 BGB erlaubt Ehepartnern, ihre güterrechtlichen Verhältnisse individuell zu vereinbaren. Eine Ausgleichszahlung kann Teil einer solchen Scheidungs- oder Vermögensvereinbarung sein und einen finanziellen Ausgleich für die darin geregelte Vermögensverteilung festlegen. Ehepartner können beispielsweise vereinbaren, wer das gemeinsame Haus übernimmt und welche Ausgleichszahlung der andere für seinen Anteil erhält.
Zugewinnausgleich
Der Zugewinnausgleich betrifft Ehepartner, die im Güterstand der Zugewinngemeinschaft leben. Dieser gleicht den Unterschied zwischen den während der Ehe entstandenen Zugewinnen aus. Zugewinn meint dabei den Vermögenszuwachs eines Ehepartners während der Ehe. Nach § 1373 BGB ist das der Betrag, um den das Endvermögen das Anfangsvermögen übersteigt.
Hat ein Ehepartner während der Ehe beispielsweise einen Zugewinn von 200.000 Euro und der andere nur von 100.000 Euro erzielt, beträgt der Unterschied 100.000 Euro. Nach § 1378 Abs. 1 BGB steht dem Ehepartner mit dem geringeren Zugewinn grundsätzlich die Hälfte dieses Überschusses zu. Im Beispiel entsteht damit eine Ausgleichsforderung von 50.000 Euro.
Versorgungsausgleich
Der Versorgungsausgleich verteilt die während der Ehe erworbenen Anrechte auf Alters- und Invaliditätsversorgung zwischen den Ehepartnern. Dazu gehören nach § 2 VersAusglG unter anderem Ansprüche aus:
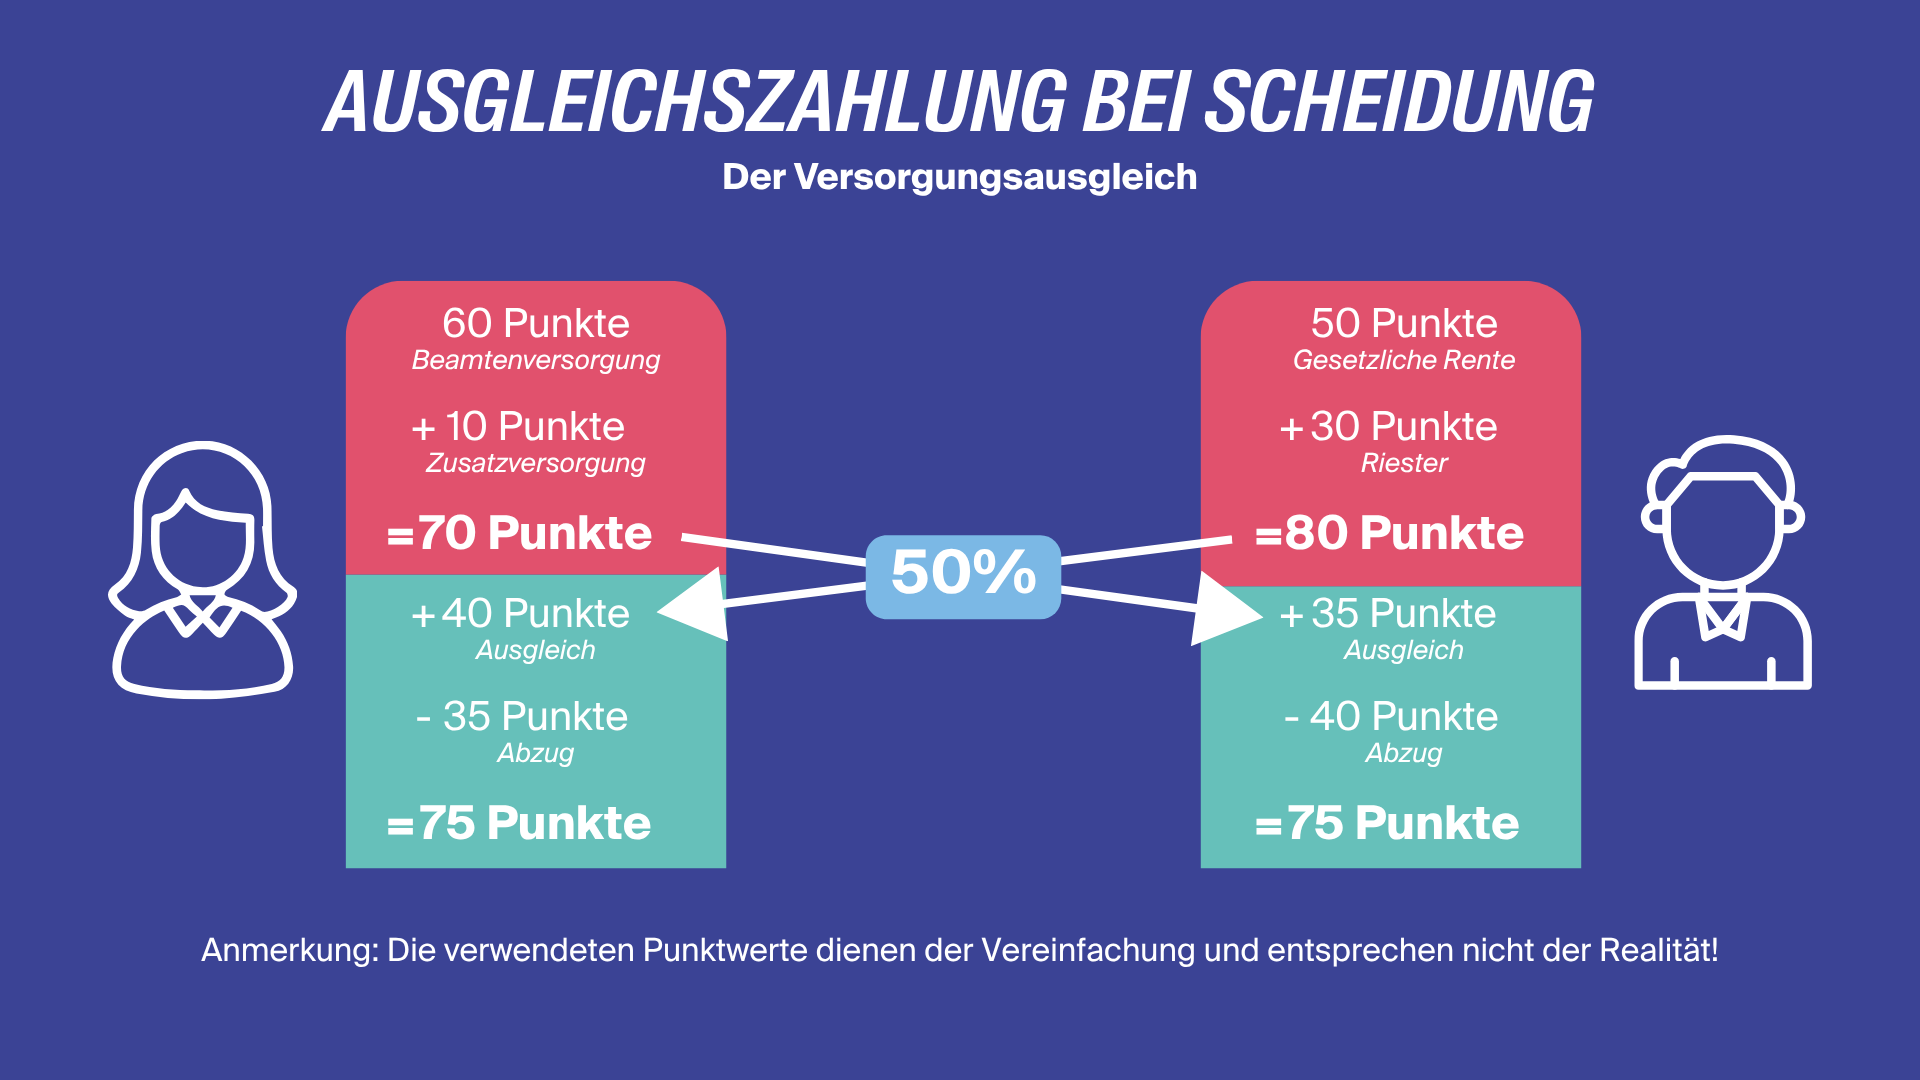
Für jedes Anrecht berechnet der jeweilige Versorgungsträger zunächst den Anteil, der während der Ehezeit erworben wurde. Nach § 1 VersAusglG steht dem jeweils anderen Ehepartner grundsätzlich die Hälfte dieses Ehezeitanteils zu. Der Versorgungsträger ermittelt dafür nach § 5 VersAusglG den sogenannten Ausgleichswert, beispielsweise in Entgeltpunkten, als Rentenbetrag oder Kapitalwert.
Beispielhaft gesprochen hat ein Ehepartner während der Ehe 20 Rentenpunkte in der gesetzlichen Rentenversicherung erworben, der andere 10. Der Versorgungsausgleich teilt die während der Ehe erworbenen Anrechte grundsätzlich hälftig. Vom ersten Ehepartner werden daher 10 Rentenpunkte auf den anderen übertragen, vom zweiten 5 Rentenpunkte auf den ersten. Im Ergebnis verfügen beide aus diesen Anrechten über jeweils 15 Rentenpunkte.
Nicht in den Versorgungsausgleich einbezogen werden reine kapitalbildende Anlagen oder Vermögenswerte wie Kapitallebensversicherungen (ohne Rentenwahlrecht), Immobilien oder der klassische Zugewinnausgleich selbst.
Kann mit einer Ausgleichszahlung der Versorgungsausgleich vermieden werden?
Es ist generell erlaubt den Versorgungsausgleich ganz oder teilweise in die Vermögensregelung einzubeziehen oder auszuschließen. Somit lässt sich mit einer Ausgleichszahlung der Versorgungsausgleich bei vorhandener Vereinbarung vermeiden. In diesem Fall werden die von der Vereinbarung erfassten Versorgungsanrechte nicht nach den gesetzlichen Regeln geteilt.
Scheidung und Ausgleichszahlung: Wie erfolgt die Berechnung?
Für die Berechnung einer Ausgleichszahlung bei einer Scheidung gibt es keine allgemeingültige Formel. Die Höhe richtet sich danach, welcher Anspruch ausgeglichen wird.
Ausgleichszahlung nach der Scheidung erhalten – was jetzt?
Nach dem Eingang einer größeren Ausgleichszahlung nach der Scheidung steht die Frage im Raum, wie Sie das Kapital sinnvoll einsetzen. Bevor Sie das Geld langfristig anlegen, sollten Sie deshalb Ihre finanzielle Situation nach der Scheidung neu ordnen.
So gehen Sie vor:
Ausgleichszahlung und Steuer: Was sollten Sie beachten?
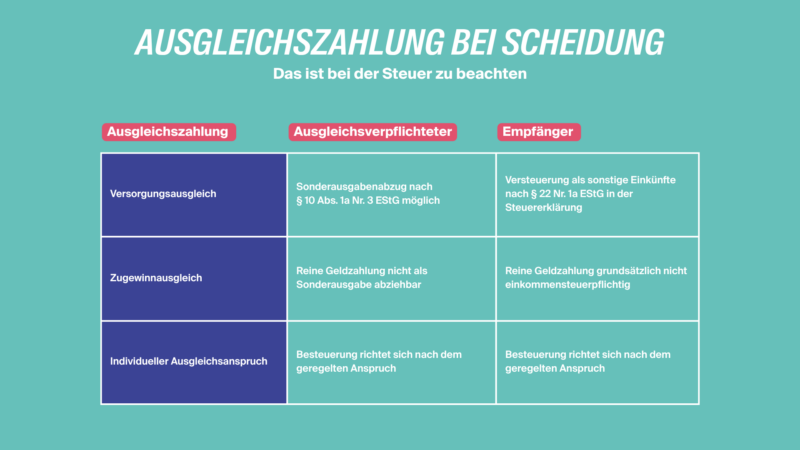
Ob eine Ausgleichszahlung bei Scheidung steuerpflichtig ist, hängt für das Finanzamt davon ab, welchen Anspruch die Zahlung erfüllt. Ausgleichsleistungen zur Vermeidung des Versorgungsausgleichs sind gemäß Gesetz beim Empfänger steuerpflichtig, soweit der zahlende Ehepartner die gesetzlichen Voraussetzungen für den Sonderausgabenabzug erfüllt.
Der Empfänger versteuert die Zahlung in der Einkommensteuer als sonstige Einkünfte. Der zahlende Ehepartner kann die Ausgleichsleistung dafür als Sonderausgabe abziehen.
Für sonstige Ausgleichszahlungen gelten andere Regeln. Eine reine Geldzahlung im Zugewinnausgleich ist beim Empfänger grundsätzlich nicht einkommensteuerpflichtig.
| Ausgleichszahlung | Ausgleichsverpflichteter | Empfänger |
|---|---|---|
| Versorgungsausgleich | Sonderausgabenabzug nach § 10 Abs. 1a Nr. 3 EStG möglich | Versteuerung als sonstige Einkünfte nach § 22 Nr. 1a EStG in der Steuererklärung |
| Zugewinnausgleich | Reine Geldzahlung nicht als Sonderausgabe abziehbar | Reine Geldzahlung grundsätzlich nicht einkommensteuerpflichtig |
| Individueller Ausgleichsanspruch | Besteuerung richtet sich nach dem geregelten Anspruch | Besteuerung richtet sich nach dem geregelten Anspruch |
Ausgleichszahlung steuerlich vorteilhaft für die Altersvorsorge anlegen
Eine größere Ausgleichszahlung bietet Ihnen die Möglichkeit, einen Teil des Kapitals gezielt für Ihre Altersvorsorge einzusetzen. Eine Möglichkeit dafür ist die Basisrente. Beiträge zur Basisrente zählen zu den Altersvorsorgeaufwendungen und lassen sich innerhalb der gesetzlichen Höchstbeträge als Sonderausgaben absetzen. So nutzen Sie einen Teil Ihrer Ausgleichszahlung für die Altersvorsorge und reduzieren zugleich Ihr zu versteuerndes Einkommen.
Basisrente mit Einmalbeitrag: Eine Möglichkeit für Ihre Ausgleichszahlung
Basisrente mit laufenden Monatsbeiträgen zahlen Sie zu Beginn einmalig eine größere Summe ein. Das Kapital wird anschließend innerhalb des Vertrags angelegt und später als lebenslange monatliche Rente ausgezahlt.
Bei der MeinPlan Basisrente der LV 1871 ist 2026 ein Einmalbeitrag ab 3.000 Euro bis zur maximalen Förderhöchstsumme (30.826 Euro für Ledige) möglich.

Für wen ist eine Basisrente nach der Scheidung interessant?
Eine Basisrente nach der Scheidung ist für Personen interessant, die einen Teil ihrer Ausgleichszahlung langfristig für die Altersvorsorge einsetzen möchten. Sie bauen mit der Basisrente eine lebenslange zusätzliche Rente auf und nutzen den steuerlichen Sonderausgabenabzug als Steuervorteil während der Ansparzeit. Eine Basisrente mit Einmalbeitrag passt zu Ihnen, wenn Sie das eingezahlte Kapital bis zum Ruhestand nicht benötigen und gezielt eine zusätzliche Altersvorsorge aufbauen möchten. Prüfen Sie außerdem, ob Sie noch Spielraum beim Sonderausgabenabzug haben und die langfristige Bindung des Kapitals zu Ihrer Finanzplanung passt.
Fazit: Nach der Scheidung Ausgleichszahlung für die Altersvorsorge nutzen
Eine Ausgleichszahlung schafft nach der Scheidung finanziellen Spielraum, bringt aber auch neue Entscheidungen mit sich. Vor allem wenn sie die Teilung von Versorgungsanrechten ersetzt, lohnt sich der Blick auf die eigene Altersvorsorge: Prüfen Sie Ihre Versorgungslücke, halten Sie ausreichend Kapital für kurz- und mittelfristige Ausgaben zurück und planen Sie nur den verbleibenden Betrag langfristig ein. Für diesen langfristigen Teil kann eine Basisrente mit Einmalbeitrag eine passende Verwendung sein.
Häufige Fragen
Wichtiger Hinweis: Diese Informationen stellen ausdrücklich keine Anlageberatung oder Empfehlung dar und erheben trotz größtmöglicher Sorgfalt bei Auswahl und Erstellung keinen Anspruch auf Vollständigkeit, Richtigkeit und Aktualität.


